آیا هزینه ایمپلنت دندان تحت پوشش بیمه دانا قرار میگیرد؟
با توجه به افزایش چشمگیر هزینههای دندانپزشکی در سال 1405، جراحیهای تخصصی نظیر کاشت ایمپلنت دندان به یکی از دغدغههای مالی اصلی خانوادهها تبدیل شده است. بیمه تکمیلی دانا به عنوان یکی از شرکتهای ارائهدهنده خدمات بیمه درمان، راهکارهایی را برای جبران و پوشش این هزینهها در نظر گرفته است.
استفاده بهینه از این تسهیلات و جلوگیری از رد شدن پرونده خسارت، نیازمند آگاهی دقیق از قوانین درمانی، نحوه محاسبه فرانشیز، سقف تعهدات قرارداد و کدهای مجاز کارشناسی است. این راهنمای کاربردی با بررسی دقیق ضوابط فنی و مدارک الزامی، به شما کمک میکند تا فرآیند دریافت هزینههای ایمپلنت خود از بیمه دانا را با موفقیت و بدون چالشهای اداری طی کنید.
نکته مهم حقوقی: با توجه به اینکه سقف تعهدات و فرانشیز در قراردادهای تکمیلی گروهی (سازمانی) بر اساس توافق میان سازمان شما و شرکت بیمه دانا تعیین میشود، اطلاعات این مقاله به عنوان راهنمای عمومی است و ملاک نهایی، معرفینامه آنلاین یا مفاد صریح قرارداد پرسنلی شماست.
آیا بیمه تکمیلی دانا هزینه ایمپلنت دندان را پرداخت میکند؟
پاسخ به این پرسش در یک کلمه بله است؛ اما تحقق این پرداخت کاملاً به ساختار قرارداد بیمهای و سقف تعهدات مندرج در آن بستگی دارد. در دهههای گذشته، بسیاری از ارزیابان خسارت در شرکتهای بیمه، ایمپلنت را در دسته خدمات زیبایی طبقهبندی میکردند. اما رویکرد نوین بیمه دانا، کاشت فیکسچر در استخوان فک را بهعنوان یک مداخله درمانی برای جلوگیری از تحلیل استخوان و بازگرداندن عملکرد طبیعی سیستم گوارش به رسمیت میشناسد. با این وجود، پرداخت هزینهها تابع قوانین سختگیرانهای است که مهمترین آنها نوع قرارداد خریداریشده است.
تفاوت بیمه تکمیلی گروهی و انفرادی دانا در پوشش ایمپلنت
ساختار پوشش ایمپلنت بر اساس استراتژی مدیریت ریسک شرکتهای بیمه، به دو دسته کاملاً متمایز تقسیم میشود:
بیمههای تکمیلی گروهی (سازمانی)
این نوع قراردادها بهترین بستر برای جبران هزینههای ایمپلنت به شمار میروند. سازمانها، نهادهای دولتی (مانند قرارداد فرهنگیان) و شرکتهای خصوصی بزرگ، بر اساس قدرت چانهزنی و توافق با بیمه دانا، پکیجهایی با سقف تعهدات دندانپزشکی قابلتوجه خریداری میکنند. در این قراردادها، ریسک هزینههای بالای دندانپزشکی در میان صدها یا هزاران پرسنل توزیع میشود؛ لذا خدمات گرانقیمتی نظیر ایمپلنت و ارتودنسی تحت پوشش قرار میگیرند.
بیمههای تکمیلی انفرادی (طرحهای مهر سلامت)
بررسی دقیق آییننامههای بیمه تکمیلی انفرادی دانا نشان میدهد که این طرحها عموماً دارای محدودیتهای جدی هستند. در طرحهای انفرادی پایه و حتی پیشرفته (مانند طرحهای شماره 1 تا 8)، پوشش دندانپزشکی صرفاً به خدماتی نظیر کشیدن، پر کردن، جرمگیری و عصبکشی محدود شده و مواردی نظیر ایمپلنت، ارتودنسی و دستدندان مصنوعی صراحتاً از شمول تعهدات استثنا شدهاند. دلیل این امر در صنعت بیمه، پدیده انتخاب نامساعد است؛ چرا که معمولاً افرادی به سمت خرید بیمه دندانپزشکی انفرادی میروند که نیاز قطعی و فوری به درمانهای پرهزینهای چون ایمپلنت دارند.
سقف تعهدات بیمه دانا برای ایمپلنت دندان چقدر است؟
سقف تعهدات، حداکثر مرز مالی تعریفشده در بیمهنامه برای جبران خسارت در یک سال قراردادی است. شرکت بیمه دانا تعهد میکند که در طول یک سال بیمهای، حداکثر تا یک مبلغ مشخص را برای هزینههای دندانپزشکی بیمهشده پرداخت کند. پس از اتمام این سقف، تمامی هزینههای بعدی مشمول تعرفه آزاد خواهند شد.
بررسی قراردادهای سازمانی سالهای اخیر نشان میدهد که سقف تعهدات دندانپزشکی در بیمه دانا متغیر است و بر اساس حقبیمه پرداختی سازمانها، معمولاً ارقامی بین 2,000,000 تا 20,000,000 تومان (و در قراردادهای خاص و VIP تا مبالغ بالاتر) را شامل میشود. برای مثال، در مقاطعی سقف تعهدات دندانپزشکی مختص فرهنگیان تحت پوشش بیمه دانا ارقامی معادل 3.5 تا 6 میلیون تومان در سال را ثبت کرده است.
مقایسه تعرفه آزاد ایمپلنت با تعرفه تحت پوشش بیمه دانا
برای درک ملموستر از سازوکار کاهش هزینهها، جدول زیر یک سناریوی کاملاً فرضی و کاربردی را بر اساس آخرین مبانی محاسباتی سال 1405 در یک قرارداد سازمانی با سقف تعهدات 20,000,000 تومانی و فرانشیز 20 درصد به تصویر میکشد:
| نوع خدمات و متریال دندانپزشکی | برآورد هزینه آزاد کلینیک (تومان) | سهم قابلپرداخت بیمه دانا (تومان) | سهم بیمار (تومان) |
|---|---|---|---|
| یک واحد ایمپلنت (پایه کُرهای استاندارد + روکش) | 25,000,000 | 20,000,000 | 5,000,000 |
| یک واحد ایمپلنت (پایه سوئیسی درجهیک + پودر استخوان) | 35,000,000 | 20,000,000 | 15,000,000 |
| دو واحد ایمپلنت همزمان (فک پایین) | 45,000,000 | 20,000,000 | 25,000,000 |
| جراحی کشیدن دندان و سینوس لیفت (پیشنیاز کاشت) | 10,000,000 | 8,000,000 | 2,000,000 |
تحلیل فنی جدول: دادههای محاسباتی فوق نشان میدهند که بیمه دانا دقیقاً تا مرز ریالیِ تعیینشده در قرارداد (در این سناریو سقف فرضی 20 میلیون تومان) حمایت مالی را انجام میدهد و هر ریال مازاد بر این سقف، مستقیماً بر عهده شخص بیمهشده است. در ردیفهای اول تا سوم، به دلیل اینکه هزینهها از سقف قرارداد بالاتر رفتهاند، سهم قابل پرداخت بیمه روی حداکثر تعهد سالانه (20,000,000 تومان) ثابت مانده و مابهالتفاوت بر عهده بیمار قرار گرفته است. اما در ردیف چهارم، هزینه جراحی کمتر از سقف بوده و محاسبه سهم بیمار صرفاً بر اساس کسر 20٪ فرانشیز قانونی صورت گرفته است.
شرایط، قوانین و تبصرههای کلیدی بیمه دانا برای ایمپلنت
درک مکانیزمهای حقوقی بیمه، کلید جلوگیری از متضرر شدن در فرآیند درمان است. سه تبصره اساسی در این زمینه وجود دارد که ناآگاهی از آنها میتواند به رد شدن کامل پرونده خسارت منجر شود.
قانون دوره انتظار در قراردادهای دانا
دوره انتظار در بیمه به مفهوم یک قرنطینه زمانی است؛ دورهای که در آن حقبیمه پرداخت میشود، اما شرکت بیمه تعهدی در قبال پرداخت خسارت بیماریهای خاص یا دندانپزشکی ندارد. این قانون مانع از آن میشود که افراد صرفا در زمان نیاز مبرم به جراحی، بیمه را خریداری و بلافاصله فسخ کنند.
گروههای زیر 250 نفر
معمولاً برای خدمات دندانپزشکی و جراحیهای مرتبط، دوره انتظار 3 ماهه اعمال میگردد.
گروههای 260 تا 1000 نفر
دوره انتظار برای خدمات خاص نیز به همین منوال است اما شرایط انعطافپذیرتری در قرارداد لحاظ میشود.
گروههای بالای 1000 نفر
در قراردادهای کلان (نظیر فرهنگیان، پرسنل وزارتخانهها یا شرکتهای خودروسازی)، دوره انتظار بهطور کامل حذف میشود و بیمهشدگان از ثانیه اولِ ثبت قرارداد میتوانند برای کاشت ایمپلنت اقدام کنند.
فرانشیز بیمه دانا در خدمات دندانپزشکی چگونه محاسبه میشود؟
فرانشیز (Deductible) سهم قطعی و قانونی بیمار از هزینههای درمانی است. این میزان در قراردادهای مختلف دانا، ارتباط مستقیمی با گستردگی گروه بیمهگزار دارد و معمولاً بین 10 تا 30 درصد متغیر است. هرچه حقبیمه سازمانی بالاتر و تعداد پرسنل بیشتر باشد، درصد فرانشیز به سمت 10 درصد (یا در موارد نادر صفر درصد) میل میکند.
یک سناریوی محاسباتی دقیق برای کارشناسان خسارت
فرض کنید فردی برای کاشت یک واحد ایمپلنت به مرکز دندانپزشکی مراجعه کرده و مجموع صورتحساب وی 30 میلیون تومان است. قرارداد بیمه تکمیلی وی دارای سقف تعهدات دندانپزشکی 40 میلیون تومانی و فرانشیز 20 درصدی است. الگوریتم محاسبه خسارت در سیستم دانا به این شرح است:
- محاسبه سهم بیمار (فرانشیز): 20 درصد از مبلغ 30 میلیون تومان، معادل 6 میلیون تومان محاسبه میشود.
- محاسبه سهم بیمهگر: مبلغ کل (30 میلیون) منهای فرانشیز (6 میلیون)، رقم 24 میلیون تومان را برای پرداخت نشان میدهد.
- اعمال کنترل سیستمی سقف تعهدات: از آنجایی که رقم 24 میلیون تومان در محدوده سقف مجاز 40 میلیون تومانی قرار دارد، سیستم بیمه دانا دقیقاً همین 24 میلیون تومان را تأیید و پرداخت میکند. در نهایت، پرداختی بیمار در کلینیک تنها معادل فرانشیز (6 میلیون تومان) خواهد بود.
شرایط سنی بیمهشدگان و افراد تحت تکفل
پوشش هزینههای دندانپزشکی و ایمپلنت برای افراد تحت تکفل، با تبصرههای سنی ویژهای همراه است:
فرزندان پسر
بهصورت پیشفرض تا سن 22 سالگی تمام تحت پوشش قرار دارند. در صورت ارائه مستندات مبنی بر اشتغال به تحصیل در دانشگاه، این پوشش تا 25 سالگی (و برای مقطع دکتری تا 26 سالگی) استمرار مییابد.
فرزندان دختر
تا زمانی که مجرد باشند و در استخدام نهاد یا شرکتی درنیامده باشند، محدودیت سنی برای استفاده از پوششها نخواهند داشت.
بیمهشدگان ارشد
افراد در بازه سنی 60 تا 70 سال تمام، معمولاً با پرداخت 50 درصد حقبیمه مازاد، و افراد بالای 70 سال با 100 درصد حقبیمه مازاد، میتوانند تحت پوشش قرار گیرند.
چه موارد جانبی ایمپلنت تحت پوشش بیمه دانا قرار میگیرد؟
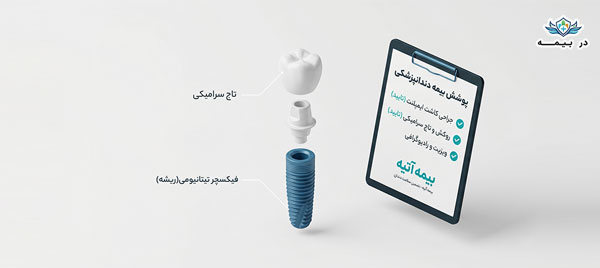
یکی از نکات تجربی و اجرایی که معمولاً تنها کارشناسان ارشد خسارت از آن آگاهند، تفکیک کدینگ درمانی در سیستمهای بیمه است. واژه ایمپلنت در فاکتورهای دندانپزشکی شامل دو ماهیت مجزا است:
- فیکسچر (Fixture) که همان پایه تیتانیومی کاشتهشده در استخوان است
- روکش (Crown) که قسمت تاج دندان محسوب میشود.
در برخی از قراردادهای ضعیفتر، کد مربوط به جراحی و فیکسچر فعال است، اما کد پروتز و روکش مستثنی شده است. این موضوع باعث میشود بیمه صرفاً هزینه پایه را بپردازد. بنابراین بررسی وجود هر دو کد در استعلام تعهدات الزامی است.
پوشش هزینههای پیوند استخوان و سینوس لیفت
دندانپزشکان متخصص پیش از کاشت فیکسچر در فکهایی که دچار تحلیل استخوانی شدهاند، ناگزیر به انجام جراحیهای مکمل نظیر لیفت سینوس (Sinus Lift) یا گرافت پودر استخوان هستند. سیستم کارشناسی بیمه دانا، در صورت ارائه عکسهای رادیوگرافی معتبر و تشخیص اینکه این اقدامات جنبه درمانی و پیشنیاز حیاتی برای استقرار ایمپلنت دارند، این موارد را ذیل سرفصل هزینههای دندانپزشکی جبران میکند.
چه خدماتی پوشش داده نمیشوند؟
آییننامههای بیمه مرکزی خط مرز پررنگی میان خدمات درمانی و صرفاً زیبایی کشیدهاند. اگر هدف از مراجعه به دندانپزشکی اصلاح طرح لبخند باشد، بیمه دانا از پرداخت هزینههایی نظیر کامپوزیت ونیر دندانهای قدامی (جلو)، لمینتهای سرامیکی، و بلیچینگ (سفید کردن دندان) خودداری خواهد کرد. رسالت بیمه تکمیلی صرفاً احیای عملکرد بیولوژیک و جلوگیری از پیشرفت آسیب در دهان و دندان است.
فرآیند و مراحل استفاده از پوشش ایمپلنت دانا
مسیر دسترسی به پوششهای بیمهای به دو دسته کلی تقسیم میشود؛ مسیری که با سرعت و اتوماسیون همراه است، و مسیری که نیازمند پیگیریهای اداری است.
مراجعه به دندانپزشکیهای طرف قرارداد بیمه دانا
مراجعه به کلینیک های دندانپزشکی طرف قرارداد بیمه دانا در تهران که دارای بستر ارتباطی مستقیم با سامانه این شرکت هستند، استراتژیکترین رویکرد برای بیماران است. در این روش:
- پذیرش بیمار بهصورت الکترونیک انجام شده و استعلام سقف تعهدات در کسری از ثانیه صورت میگیرد.
- معرفینامه درمانی بهصورت برخط صادر میشود و نیازی به حضور فیزیکی در شعب بیمه دانا نیست.
- سهم بیمهگر بهصورت خودکار از پیشفاکتور نهایی کسر شده و بیمار صرفاً مبلغ فرانشیز را از طریق دستگاه کارتخوان کلینیک پرداخت میکند.
مراجعه به مراکز غیر طرف قرارداد و دریافت هزینه
چنانچه جراح متخصص و معتمد بیمار در لیست مراکز طرف قرارداد بیمه دانا قرار نداشته باشد، روال دریافت خسارت وارد فاز سنتی میشود:
- بیمار موظف است تمامی هزینههای کاشت ایمپلنت را نقداً در کلینیک تسویه کند.
- پس از دریافت اصل اسناد و گواهیهای دندانپزشک، مدارک بهصورت فیزیکی یا از طریق پورتالهای درونسازمانی به شعب بیمه دانا تحویل داده میشود.
- پس از بررسی پرونده توسط پزشک معتمد بیمه، مبلغ خسارت بر اساس تعرفههای مصوب وزارت بهداشت و سندیکای بیمهگران محاسبه شده و به شماره شبای بیمار واریز میگردد.
نکته کارشناسی: در روش دوم، از آنجا که ملاک پرداخت بیمه تعرفه دولتی یا مصوب است و نه صورتحساب آزاد کلینیکهای لوکس، معمولاً مبلغ پرداختی بیمه دانا تفاوت قابلتوجهی با هزینه واقعی پرداختشده توسط بیمار خواهد داشت.
مدارک لازم برای دریافت هزینه ایمپلنت از بیمه دانا
در دپارتمان خسارت شرکتهای بیمه، فقدان یک مدرک ساده میتواند منجر به توقف یا ابطال کامل فرآیند پرداخت شود. مستندات قطعی مورد نیاز برای تشکیل پرونده شامل موارد زیر است:
1. عکس پانورامیک (OPG) پیش از درمان: این سند اثبات میکند که دندان مورد نظر در زمان اعتبار بیمهنامه مفقود بوده یا نیاز به کشیدن داشته است.
2. عکس پانورامیک (OPG) پس از جراحی: حیاتیترین مدرک رادیوگرافی برای تأیید صحت قرارگیری فیکسچر (پایه) در استخوان فک.
3. گواهی رسمی و مشروح دندانپزشک معالج: ممهور به مهر و شماره نظامپزشکی، حاوی شماره دندان کاشتهشده (بر اساس سیستم بینالمللی FDI)، نوع متریال و تاریخ دقیق جراحی.
4. لیبل اصالت کالا (Barcode): برچسب هولوگرامدار و بارکد اختصاصی فیکسچر که باید روی گواهی پزشک الصاق شود تا برند و اصالت ایمپلنت در سیستم ثبت گردد.
5. اصل صورتحساب رسمی کلینیک: دارای مهر مالی مرکز درمانی که نشاندهنده تسویهحساب کامل و شفاف بیمار باشد.
6. مدارک هویتی: تصویر کارت ملی بیمهشده، دفترچه درمانی و در صورت نیاز، مستندات رسمی اشتغال به تحصیل فرزندان.
راهنمای گامبهگام استعلام بیمه تکمیلی دانا با کد ملی
شروع یک پروسه پرهزینه درمانی بدون استعلام دقیق سقف اعتبارات، یک ریسک محاسباتی است. بیمهشدگان میتوانند پیش از رزرو نوبت در کلینیک، اعتبار خود را از دو درگاه رسمی بررسی کنند:
استعلام از طریق پرتال مشتریان بیمه دانا (سامانه دانایار)
سامانه جامع دانایار، پنل اختصاصی بیمهگذاران است.
- بیمهشدگان با مراجعه به این سامانه میتوانند کد ملی خود را بهعنوان نام کاربری وارد نمایند.
- کلمه عبور پیشفرض در بسیاری از قراردادهای سازمانی، سال تولد بیمهشده اصلی (بهصورت چهار رقمی، مانند 1368) تعیین شده است. با ورود به داشبورد، سقف باقیمانده برای ردیف درمانی ایمپلنت و پروتز دندان بهصورت شفاف و ریالی قابل رویت است.
استعلام از سامانه سنهاب بیمه مرکزی
سامانه سنهاب، ابزاری حاکمیتی برای رصد کلیه سوابق بیمهای در سراسر کشور است. برای اطمینان از صحت و اصالت صدور بیمهنامه تکمیلی، میتوان از دو روش استفاده کرد:
- ورود به پورتال بیمه مرکزی و مراجعه به بخش میز خدمات الکترونیک برای استعلام سوابق با کد ملی.
- ارسال یک پیامک با ساختار شماره بیمهنامه * کد ملی بیمهگزار * 1 به سرشماره رسمی 30002621 که بلافاصله وضعیت اعتبار بیمهنامه را در قالب پیام متنی ارسال میکند.
مزیت پرداخت اقساطی ایمپلنت در مراکز طرف قرارداد دانا
در سناریوهایی که بیمار نیاز به بازسازی کامل یک فک دارد، حتی با وجود تخصیص بالاترین سقفهای بیمهای (نظیر سقفهای 20 یا 30 میلیون تومانی)، سهم پرداختی بیمار (فرانشیز به علاوه مبالغ مازاد بر سقف) میتواند یک شوک مالی ایجاد کند.
برای تسهیل این فرآیند، بسیاری از کلینیکهای پیشرفته که با شبکه بیمه دانا طرف قرارداد هستند، سازوکار پوشش بیمه + پرداخت اقساطی را پیادهسازی کردهاند. در این الگو، پس از آنکه سیستم آنلاین دانا سهم بیمهگر را از پیشفاکتور جراحی کسر کرد، مبلغ باقیمانده به دو بخش تقسیم میشود؛ بیمار حدود 50 درصد از سهم خود را بهعنوان پیشپرداخت نقدی واریز کرده و مابقی هزینهها را در قالب چکهای اقساطی کوتاهمدت (معمولاً بدون احتساب بهره) تسویه میکند. این استراتژی تلفیقی، بالاترین سطح تابآوری مالی را برای خانوادهها به ارمغان میآورد.
نتیجهگیری
ایمپلنت دندان، در مختصات اقتصادی سالهای اخیر، دیگر یک مداخله زیباییِ لوکس تلقی نمیشود، بلکه پایهایترین روش درمانی برای حفظ یکپارچگی استخوان فک و سلامت دستگاه گوارش است. بررسیها نشان میدهد که بیمه تکمیلی دانا، با اتکا بر شبکه گسترده مراکز طرف قرارداد و تخصیص سقف تعهدات مطلوب (بهویژه در قراردادهای سازمانی و گروهی)، نقش یک ضربهگیر قدرتمند مالی را ایفا میکند.
برای بهرهوری حداکثری از این پوشش، بیمهشدگان باید پیش از آغاز عملیات بالینی، سقف تعهدات دقیق خود را از سامانه دانایار ارزیابی کنند، استراتژی مراجعه به دندانپزشکیهای طرف قرارداد مستقیم را به منظور حذف فرآیندهای فرسایشی اداری در اولویت قرار دهند، و در نهایت بر تهیه بینقص مستندات رادیولوژیک (OPG) و گواهیهای استاندارد نظارت داشته باشند. تنها در این صورت است که میتوان با حداقل تنش مالی، سلامت و عملکرد دهان و دندان را بازیابی کرد.
سوالات متداول
آیا بیمه دانا هزینه روکش ایمپلنت را هم میدهد؟
این موضوع ارتباط مستقیمی با مفاد قرارداد گروهی دارد. در قراردادهای جامع و طرحهای طلایی سازمانها، کدهای مربوط به پروتز و روکش در کنار کدهای جراحی تخصص لحاظ شده و هزینههای روکش نهایی نیز پوشش داده میشود. با این حال در طرحهای محدودتر، ممکن است تعهدات تنها به جبران هزینه استقرار پایه (فیکسچر) در فک محدود گرد.
مدت زمان واریز هزینه خسارت دندانپزشکی توسط بیمه دانا چقدر است؟
در صورت مراجعه به کلینیکهای مجهز و طرف قرارداد مستقیم، این فرآیند بهصورت لحظهای است و سهم بیمه دانا از فاکتور بیمار پیش از پرداخت کسر میگردد. اما چنانچه فرد مدارک را بهصورت فیزیکی به شعب پرداخت خسارت تحویل دهد، طی مراحل کارشناسی پزشکی، تطبیق با تعرفه مصوب و ارجاع به سیستم مالی معمولاً زمانبر بوده و این واریز ممکن است در بازه زمانی چند هفته تا چند ماه صورت پذیرد.
آیا برای کشیدن دندان یا ایمپلنت، عکس OPG الزامی است؟
این مورد از الزامات غیرقابل اغماض در تشکیل پروندههای خسارت است. کارشناسان معتمد بیمه دانا، بدون رؤیت عکس OPG قبل از عمل (جهت تأیید فقدان دندان یا ضرورت کشیدن) و عکس OPG بعد از عمل (جهت اثبات استقرار صحیح و موفقیتآمیز فیکسچر در استخوان)، پرونده را فاقد وجاهت برای پرداخت خسارت تلقی میکنند.